ДЕЛАЕТЕ ПЕРВЫЕ ШАГИ
Доход есть, а системы нет - не видно, куда уходят деньги
и что остаётся.
Наводим порядок в основе: бюджет, цели, финансовая подушка. Фундамент, без которого инвестиции не работают.
Слышите со всех сторон, что инвестировать надо,
но не понимаете - зачем это лично вам.
Разбираемся, что даёт инвестирование именно в вашей ситуации и нужно ли оно вам. Спокойно, без давления.
УЖЕ ИНВЕСТИРУЕТЕ
Уже решили, что инвестировать надо.
Вопрос - как правильно и с чего начать.
Разбираем главное: зачем, сколько риска, что покупать.
Какой-то портфель уже есть, но собран хаотично - непонятно, как им управлять и что контролировать.
Приводим портфель в порядок: убираем лишнее, добавляем нужное, настраиваем мониторинг.
Ведёте портфель сами, но по отдельным темам - облигации, крипта, альтернативы - нужны дополнительные знания.
Помогаю изучить более продвинутые инструменты на уровне, который вам уже по плечу.
Участие в IPO/SPO, сопровождение публичных сделок
Видео-визитка
20+ лет в финансовой индустрии
18 лет в инвестиционной аналитике
MBA одной из топ-3 бизнес-школ Канады (Schulich, York University)
Наташа Смирнова - инвестиционный аналитик
с международным опытом. Помогаю выстроить финансовую устойчивость и собрать инвестиционную систему под ваши жизненные цели.
Управляйте деньгами
системно

Видео-визитка
MBA одной из топ-3 бизнес-школ Канады (Schulich, York University)
Участие в IPO/SPO, сопровождение публичных сделок
Управляйте деньгами
системно
Наташа Смирнова - инвестиционный аналитик
с международным опытом. Помогаю выстроить финансовую устойчивость и собрать инвестиционную систему под ваши жизненные цели.
20+ лет в финансовой индустрии
18 лет в инвестиционной аналитике
Карьера:



Карьера:
Как аналитик по акциям работала с портфельными управляющими крупнейших инвестиционных компаний мира, с сотнями миллиардов долларов под управлением
Последние 4 года в wealth management (управление частным капиталом): инвестиционная аналитика для состоятельных частных клиентов
Помогаю частным лицам разобраться в личных финансах и сделать первые шаги в инвестициях

Курс «Система спокойного инвестора»
Курс «Система спокойного инвестора»
Как аналитик по акциям работала с портфельными управляющими крупнейших инвестиционных компаний мира, с сотнями миллиардов долларов под управлением
Последние 4 года в wealth management (управление частным капиталом): инвестиционная аналитика для состоятельных частных клиентов
Помогаю частным лицам разобраться в личных финансах и сделать первые шаги в инвестициях

01
ТРАТИТЬ МЕНЬШЕ, ЧЕМ ЗАРАБАТЫВАЕТЕ
Важно не сколько вы зарабатываете, а сколько у вас остаётся - из этой разницы растёт капитал.
02
ИНВЕСТИРОВАТЬ РЕГУЛЯРНО
Дисциплина сильнее эмоций: важно не когда вы входите
в рынок, а сколько в нём остаётесь.
ДВА ПРАВИЛА, на которых все держится
Финансовое благополучие - не удача, а 2 привычки.
01
ТРАТИТЬ МЕНЬШЕ, ЧЕМ ЗАРАБАТЫВАЕТЕ
Важно не сколько вы зарабатываете, а сколько у вас остаётся - из этой разницы растёт капитал.
02
ИНВЕСТИРОВАТЬ РЕГУЛЯРНО
Дисциплина сильнее эмоций: важно не когда вы входите
в рынок, а сколько в нём остаётесь.
ВИДЕО-ВИЗИТКА
мой подход
и ценности
~ 3 минуты просмотра
ЗАПРОСЫ, с которыми ко мне приходят
Где бы вы ни были сейчас, помогаю пройти путь - от порядка в деньгах до уверенного управления портфелем.
ДЕЛАЕТЕ ПЕРВЫЕ ШАГИ
Доход есть, а системы нет - не видно, куда уходят деньги
и что остаётся.
Наводим порядок в основе: бюджет, цели, финансовая подушка. Фундамент, без которого инвестиции не работают.
Слышите со всех сторон, что инвестировать надо,
но не понимаете - зачем это лично вам.
Разбираемся, что даёт инвестирование именно в вашей ситуации и нужно ли оно вам. Спокойно, без давления.
УЖЕ ИНВЕСТИРУЕТЕ
Уже решили, что инвестировать надо.
Вопрос - как правильно и с чего начать.
Разбираем главное: зачем, сколько риска, что покупать.
Какой-то портфель уже есть, но собран хаотично - непонятно, как им управлять и что контролировать.
Приводим портфель в порядок: убираем лишнее, добавляем нужное, настраиваем мониторинг.
Ведёте портфель сами, но по отдельным темам - облигации, крипта, альтернативы - нужны дополнительные знания.
Помогаю изучить более продвинутые инструменты на уровне, который вам уже по плечу.
«Финансовый чекап»
Короткий чекап, чтобы узнать, что в ваших финансах уже работает, а что подтянуть первым. Получите конкретный план, с чего начать.
Попробовать - бесплатно
Делаете первые шаги
Помогает уточнить свой запрос и стартовую точку - и понять, что подойдёт именно вам.
Финансовый чекап
9-11 вопросов - и вы видите свой этап и план на 30 дней
Бесплатно
Разобраться и выстроить систему
Делаете первые шаги
Уже инвестируете
Когда хотите понять всё по порядку - самостоятельно, в своём темпе.
Курс «Система спокойного инвестора»
Собрать первый портфель и понять рынок без паники
249 EUR
Продвинутый курс по инвестициям
Глубже в стратегии и инструменты для тех, кто уже инвестирует
Скоро
Курс по криптоактивам
Разобраться в крипте спокойно и без хайпа
Скоро
Персональная работа
Уже инвестируете
Индивидуально
Самый глубокий формат: работаю с вами лично и погружаюсь именно в ваш случай.
Беру немного клиентов, чтобы разбирать каждого основательно.
Чтобы записаться, напишите мне на admin@investsystem.io
Личная консультация - 60 мин
Разобрать ваш конкретный вопрос один на один
500 EUR
Разбор инвестиционного портфеля
Глубоко пройтись по вашим активам и собрать их в систему под ваши цели
2000 EUR
Выберите свой формат работы
ЯСНОСТЬ
СИСТЕМА
Понимаете, что происходит с вашими деньгами и рынком - и почему. Информационный шум перестаёт пугать.
Вместо хаотичных решений - понятный порядок действий, в котором всегда
ясен следующий шаг.
НАПРАВЛЕНИЕ
УВЕРЕННОСТЬ В РИСКЕ
Ваши деньги работают на конкретные жизненные цели, а не лежат без плана.
Понимаете свои риски и держите курс, даже когда рынок штормит.
Не паника, а план.
СПОКОЙСТВИЕ
САМОСТОЯТЕЛЬНОСТЬ
Деньги перестают быть источником тревоги. Появляется опора и чувство контроля над будущим.
Управляете деньгами и понимаете каждое своё решение - без зависимости
от чужих подсказок.
Что вы получите
В ИТОГЕ
Со мной вы получаете не быстрый результат, а устойчивые изменения.
ЯСНОСТЬ
Понимаете, что происходит с вашими деньгами и рынком - и почему. Информационный шум перестаёт пугать.
НАПРАВЛЕНИЕ
Ваши деньги работают на конкретные жизненные цели, а не лежат без плана.
СПОКОЙСТВИЕ
Деньги перестают быть источником тревоги. Появляется опора и чувство контроля над будущим.
СИСТЕМА
Вместо хаотичных решений - понятный порядок действий, в котором всегда ясен следующий шаг.
УВЕРЕННОСТЬ В РИСКЕ
Понимаете свои риски и держите курс, даже когда рынок штормит.
Не паника, а план.
САМОСТОЯТЕЛЬНОСТЬ
Управляете деньгами и понимаете каждое своё решение - без зависимости
от чужих подсказок.
МОЙ ПОДХОД
В финансовом контенте сейчас много громких обещаний - быстрые деньги, точные сигналы, гарантии. Я работаю иначе: спокойно, на фактах и вдолгую.
Хотите видеть логику за каждым инвестиционным решением, а не получать готовые сигналы «покупай сейчас».
Нужна честная картина рисков ваших инвестиций,
а не обещание удвоить капитал за пару месяцев.
Важно выстроить систему и спокойно ее держать,
а не искать чудо-метод.
Цените анализ первоисточников от аналитика с опытом,
а не пересказ чужих постов.
Обещаний быстро разбогатеть на паре сделок.
Готовых сигналов «покупай / продавай».
Гарантий доходности - рынок их не даёт никому.
Решений за вас: помогаю принимать их самостоятельно.
ЧЕГО У МЕНЯ НЕ БУДЕТ
ЭТО ДЛЯ ВАС, ЕСЛИ
Ответы на ваши вопросы:
Вы практикующий аналитик или только преподаёте?
Практикующий. Я работаю инвестиционным аналитиком и каждый день нахожусь в рынке. Это не теория из учебника, а ежедневная практика. А для тех, кто хочет освоить это системно, у меня есть и обучающий курс.
Чем вы отличаетесь от финансовых блогеров?
Чем ценен ваш опыт в крупных финансовых компаниях?
Сколько лет вы сами инвестируете?
Какую доходность показывают ваши инвестиции?
Вы даёте персональные инвестиционные советы
или управляете деньгами?
Остались ещё вопросы? Напишите мне на admin@investsystem.io, обычно я отвечаю в течение суток.
Ответы на ваши вопросы:
Вы практикующий аналитик или только преподаёте?
Практикующий. Я работаю инвестиционным аналитиком и каждый день нахожусь в рынке. Это не теория из учебника, а ежедневная практика. А для тех, кто хочет освоить это системно, у меня есть и обучающий курс.
Чем вы отличаетесь от финансовых блогеров?
Чем ценен ваш опыт в крупных финансовых компаниях?
Сколько лет вы сами инвестируете?
Какую доходность показывают ваши инвестиции?
Вы даёте персональные инвестиционные советы
или управляете деньгами?
Остались ещё вопросы? Напишите мне на admin@investsystem.io, обычно я отвечаю в течение суток.

© 2026 Наташа Смирнова.
Все права защищены.
Информация на сайте носит справочный характер и не заменяет консультацию специалиста.
Продавец курса: Finance Sugarfree Ltd (рег. номер HE 476071), admin@investsystem.io. Условия покупки курса - в Условиях оказания услуг (публичной оферте).
© 2026 Наташа Смирнова.
Все права защищены.
Информация на сайте носит справочный характер и не заменяет консультацию специалиста.
Продавец курса: Finance Sugarfree Ltd (рег. номер HE 476071), admin@investsystem.io. Условия покупки курса - в Условиях оказания услуг (публичной оферте).
Политика конфиденциальности
Согласие на обработку персональных данных
Условия использования
Попробовать - бесплатно
Делаете первые шаги
Помогает уточнить свой запрос и стартовую точку - и понять, что подойдёт именно вам.
Финансовый калькулятор
Посчитать, сколько откладывать и к чему это приведёт со временем
Бесплатно
Финансовый чекап
9-11 вопросов - и вы видите свой этап и план на 30 дней
Бесплатно
Разобраться и выстроить систему
Делаете первые шаги
Уже инвестируете
Когда хотите понять всё по порядку - самостоятельно, в своём темпе.
Курс «Система спокойного инвестора»
Собрать первый портфель и понять рынок без паники
Прочитать про курс
Бесплатно
Продвинутый курс по инвестициям
Глубже в стратегии и инструменты для тех, кто уже инвестирует
Скоро
Курс по криптоактивам
Разобраться в крипте спокойно и без хайпа
Скоро
Персональная работа
Уже инвестируете
Индивидуально
Самый глубокий формат: работаю с вами лично и погружаюсь именно в ваш случай.
Беру немного клиентов, чтобы разбирать каждого основательно.
Личная консультация - 60 мин
Разобрать ваш конкретный вопрос один на один
500 EUR
Разбор инвестиционного портфеля
Глубоко пройтись по вашим активам и собрать их в систему под ваши цели
2000 EUR
Кейсы клиентов
Connect to Content
Add layers or components to make infinite auto-playing slideshows.
Результат:
В итоге мы пришли к более рациональному решению: сбалансированному портфелю, где есть акции (в том числе ростовые, но в разумной доле), а также защитные
и более стабильные компоненты, такие как облигации. Это позволило инвестору сохранить участие в росте рынков, но при этом не увеличивать риски, а балансировать их.
01
Задача: Ко мне обратился инвестор-предприниматель с запросом помочь ему собрать инвестиционный портфель. Его бизнес растёт, но вместе с ростом растёт и уровень неопределённости: выручка зависит от рынка, есть операционные риски. При этом сам инвестор считал, что раз он предприниматель и «привык к риску», то ему нужен максимально рискованный портфель, в основном из акций роста.
Решение: Мы начали с простого вопроса: где у него уже сосредоточен риск? Оказалось, что большая часть его капитала и доходов уже тесно связана с одним активом, собственным бизнесом. То есть предпринимательский риск у него «по умолчанию» высокий, а значит, добавлять сверху ещё и максимально волатильный инвестиционный портфель - это не «смелость», а увеличение рисков.
Дальше я объяснила ключевую идею: инвестиционный портфель не должен увеличивать риски, он должен их балансировать. Если в бизнесе случается сложный период, именно инвестиционный портфель должен быть той частью капитала, которая: сохраняет ликвидность, снижает общий уровень стресса, даёт доход в плохие периоды.
Результат:
Главным результатом стали не цифры, а спокойствие: клиентка поняла, что и зачем она делает, и начала инвестировать регулярно, без тревоги и метаний.
Вывод: держать всё в кэше - это не отсутствие риска, а риск отстать от инфляции. Уверенность приходит не от смелости, а от понятной системы.02
Задача: Деньги годами лежали «в безопасности», а тихо теряли в цене
Клиентка несколько лет держала все накопления на вкладах и в наличных. Логика понятная: «так надёжно, ничего не потеряю». Инвестиций избегала, казалось, что это сложно и рискованно, легко потерять всё.Решение: Мы разобрали, что «ничего не делать» - это тоже решение, и у него есть своя цена. Деньги на счетах не стоят на месте: инфляция год за годом съедает их покупательную способность. То есть риск был всё это время, просто незаметный, размазанный по годам.
Сначала навели порядок в основе: подтвердили финансовую подушку, отделили деньги на ближайшие цели от тех, что могут работать вдолгую. И только потом собрали первый простой диверсифицированный портфель под её горизонт и комфортный уровень риска, без экзотики и без попыток «угадать рынок».
Результат:
В итоге мы пришли к более рациональному решению: сбалансированному портфелю, где есть акции (в том числе ростовые, но в разумной доле), а также защитные
и более стабильные компоненты, такие как облигации. Это позволило инвестору сохранить участие в росте рынков, но при этом не увеличивать риски, а балансировать их.
01
Задача: Ко мне обратился инвестор-предприниматель с запросом помочь ему собрать инвестиционный портфель. Его бизнес растёт, но вместе с ростом растёт и уровень неопределённости: выручка зависит от рынка, есть операционные риски. При этом сам инвестор считал, что раз он предприниматель и «привык к риску», то ему нужен максимально рискованный портфель, в основном из акций роста.
Решение: Мы начали с простого вопроса: где у него уже сосредоточен риск? Оказалось, что большая часть его капитала и доходов уже тесно связана с одним активом, собственным бизнесом. То есть предпринимательский риск у него «по умолчанию» высокий, а значит, добавлять сверху ещё и максимально волатильный инвестиционный портфель - это не «смелость», а увеличение рисков.
Дальше я объяснила ключевую идею: инвестиционный портфель не должен увеличивать риски, он должен их балансировать. Если в бизнесе случается сложный период, именно инвестиционный портфель должен быть той частью капитала, которая: сохраняет ликвидность, снижает общий уровень стресса, даёт доход в плохие периоды.
Результат:
Главным результатом стали не цифры, а спокойствие: клиентка поняла, что и зачем она делает, и начала инвестировать регулярно, без тревоги и метаний.
Вывод: держать всё в кэше - это не отсутствие риска, а риск отстать от инфляции. Уверенность приходит не от смелости, а от понятной системы.02
Задача: Деньги годами лежали «в безопасности», а тихо теряли в цене
Клиентка несколько лет держала все накопления на вкладах и в наличных. Логика понятная: «так надёжно, ничего не потеряю». Инвестиций избегала, казалось, что это сложно и рискованно, легко потерять всё.Решение: Мы разобрали, что «ничего не делать» - это тоже решение, и у него есть своя цена. Деньги на счетах не стоят на месте: инфляция год за годом съедает их покупательную способность. То есть риск был всё это время, просто незаметный, размазанный по годам.
Сначала навели порядок в основе: подтвердили финансовую подушку, отделили деньги на ближайшие цели от тех, что могут работать вдолгую. И только потом собрали первый простой диверсифицированный портфель под её горизонт и комфортный уровень риска, без экзотики и без попыток «угадать рынок».Результат:
Инвестор сохранил то, что ему нравится, а именно участие в отдельных историях роста, но перестал зависеть от одной-двух ставок и начал принимать решения на анализе, а не на азарте.
Вывод: отдельные акции в портфеле - это нормально, если за ними стоит анализ и дисциплина, а не погоня за хайпом. Сильный портфель - это система, а не коллекция случайных идей.03
Задача: Портфель из «горячих» идей превратили в систему с обоснованным отбором. Опытный инвестор пришёл с портфелем, собранным из ярких идей: несколько модных техов, пара историй «по совету» и крупная ставка на компанию, которая была у всех на слуху. База у него крепкая: есть подушка, нет долгов, но портфель напоминал набор отдельных пари, а не структуру.
Решение: Я применила тот же подход, что и в профессиональном анализе акций: отделить реальную бизнес-историю от хайпа. По каждой позиции разобрали, на чём держится тезис, какие у компании риски и насколько цена уже отражает ожидания. Часть идей оказалась обоснованной, часть эмоциональной покупкой на пике внимания.
Дальше выстроили структуру «ядро + спутники»: широко диверсифицированное ядро, которое отвечает за устойчивость, и ограниченная доля под отдельные акции отобранные осознанно, а не по шуму в новостях.
Результат:
В итоге мы пришли к более рациональному решению: сбалансированному портфелю, где есть акции (в том числе ростовые, но в разумной доле), а также защитные
и более стабильные компоненты, такие как облигации. Это позволило инвестору сохранить участие в росте рынков, но при этом не увеличивать риски, а балансировать их.
01
Задача: Ко мне обратился инвестор-предприниматель с запросом помочь ему собрать инвестиционный портфель. Его бизнес растёт, но вместе с ростом растёт и уровень неопределённости: выручка зависит от рынка, есть операционные риски. При этом сам инвестор считал, что раз он предприниматель и «привык к риску», то ему нужен максимально рискованный портфель, в основном из акций роста.
Решение: Мы начали с простого вопроса: где у него уже сосредоточен риск? Оказалось, что большая часть его капитала и доходов уже тесно связана с одним активом, собственным бизнесом. То есть предпринимательский риск у него «по умолчанию» высокий, а значит, добавлять сверху ещё и максимально волатильный инвестиционный портфель - это не «смелость», а увеличение рисков.
Дальше я объяснила ключевую идею: инвестиционный портфель не должен увеличивать риски, он должен их балансировать. Если в бизнесе случается сложный период, именно инвестиционный портфель должен быть той частью капитала, которая: сохраняет ликвидность, снижает общий уровень стресса, даёт доход в плохие периоды.
Результат:
Главным результатом стали не цифры, а спокойствие: клиентка поняла, что и зачем она делает, и начала инвестировать регулярно, без тревоги и метаний.
Вывод: держать всё в кэше - это не отсутствие риска, а риск отстать от инфляции. Уверенность приходит не от смелости, а от понятной системы.02
Задача: Деньги годами лежали «в безопасности», а тихо теряли в цене
Клиентка несколько лет держала все накопления на вкладах и в наличных. Логика понятная: «так надёжно, ничего не потеряю». Инвестиций избегала, казалось, что это сложно и рискованно, легко потерять всё.Решение: Мы разобрали, что «ничего не делать» - это тоже решение, и у него есть своя цена. Деньги на счетах не стоят на месте: инфляция год за годом съедает их покупательную способность. То есть риск был всё это время, просто незаметный, размазанный по годам.
Сначала навели порядок в основе: подтвердили финансовую подушку, отделили деньги на ближайшие цели от тех, что могут работать вдолгую. И только потом собрали первый простой диверсифицированный портфель под её горизонт и комфортный уровень риска, без экзотики и без попыток «угадать рынок».
Попробовать - бесплатно
Делаете первые шаги
Помогает уточнить свой запрос и стартовую точку - и понять, что подойдёт именно вам.
Финансовый чекап
9-11 вопросов - и вы видите
свой этап и план
на 30 дней
Бесплатно
Разобраться
и выстроить систему
Делаете первые шаги
Уже инвестируете
Когда хотите понять всё по порядку - самостоятельно, в своём темпе.
Курс «Система спокойного инвестора»
Собрать первый портфель и понять рынок без паники
Семимодульный курс, который собирает всю картину инвестиций в единую систему. Сначала - зачем инвестировать именно вам и какой уровень риска вам подходит. Дальше разбираете основные классы активов: акции, облигации, альтернативные инструменты - что это, как работает и кому подходит. Отдельно - как на рынок влияет экономика, как держать портфель в балансе и как уверенно совершить первую сделку. На выходе у вас не разрозненные знания, а целостная система.
Продвинутый курс по инвестициям
Глубже в стратегии и инструменты для тех, кто уже инвестирует
Скоро
Курс по криптоактивам
Разобраться в крипте спокойно и без хайпа
Скоро
Персональная работа
Индивидуально
Уже инвестируете
Самый глубокий формат: работаю
с вами лично и погружаюсь именно
в ваш случай. Беру немного клиентов, чтобы разбирать каждого основательно.
Чтобы записаться, напишите мне на admin@investsystem.io
Личная консультация - 60 мин
Разобрать ваш конкретный вопрос один на один
500 EUR
Разбираем вашу ситуацию один на один: цели, риск-профиль, структуру портфеля по классам активов. Решения по конкретным бумагам вы принимаете сами. Отвечаю предметно, с опорой на международный опыт в инвестиционной аналитике, без общих слов. Формат для тех, кому нужен не курс, а экспертный ответ на свою ситуацию.
Разбор инвестиционного портфеля
Глубоко пройтись по вашим активам и собрать их в систему под ваши цели
2000 EUR
Управляйте деньгами
системно
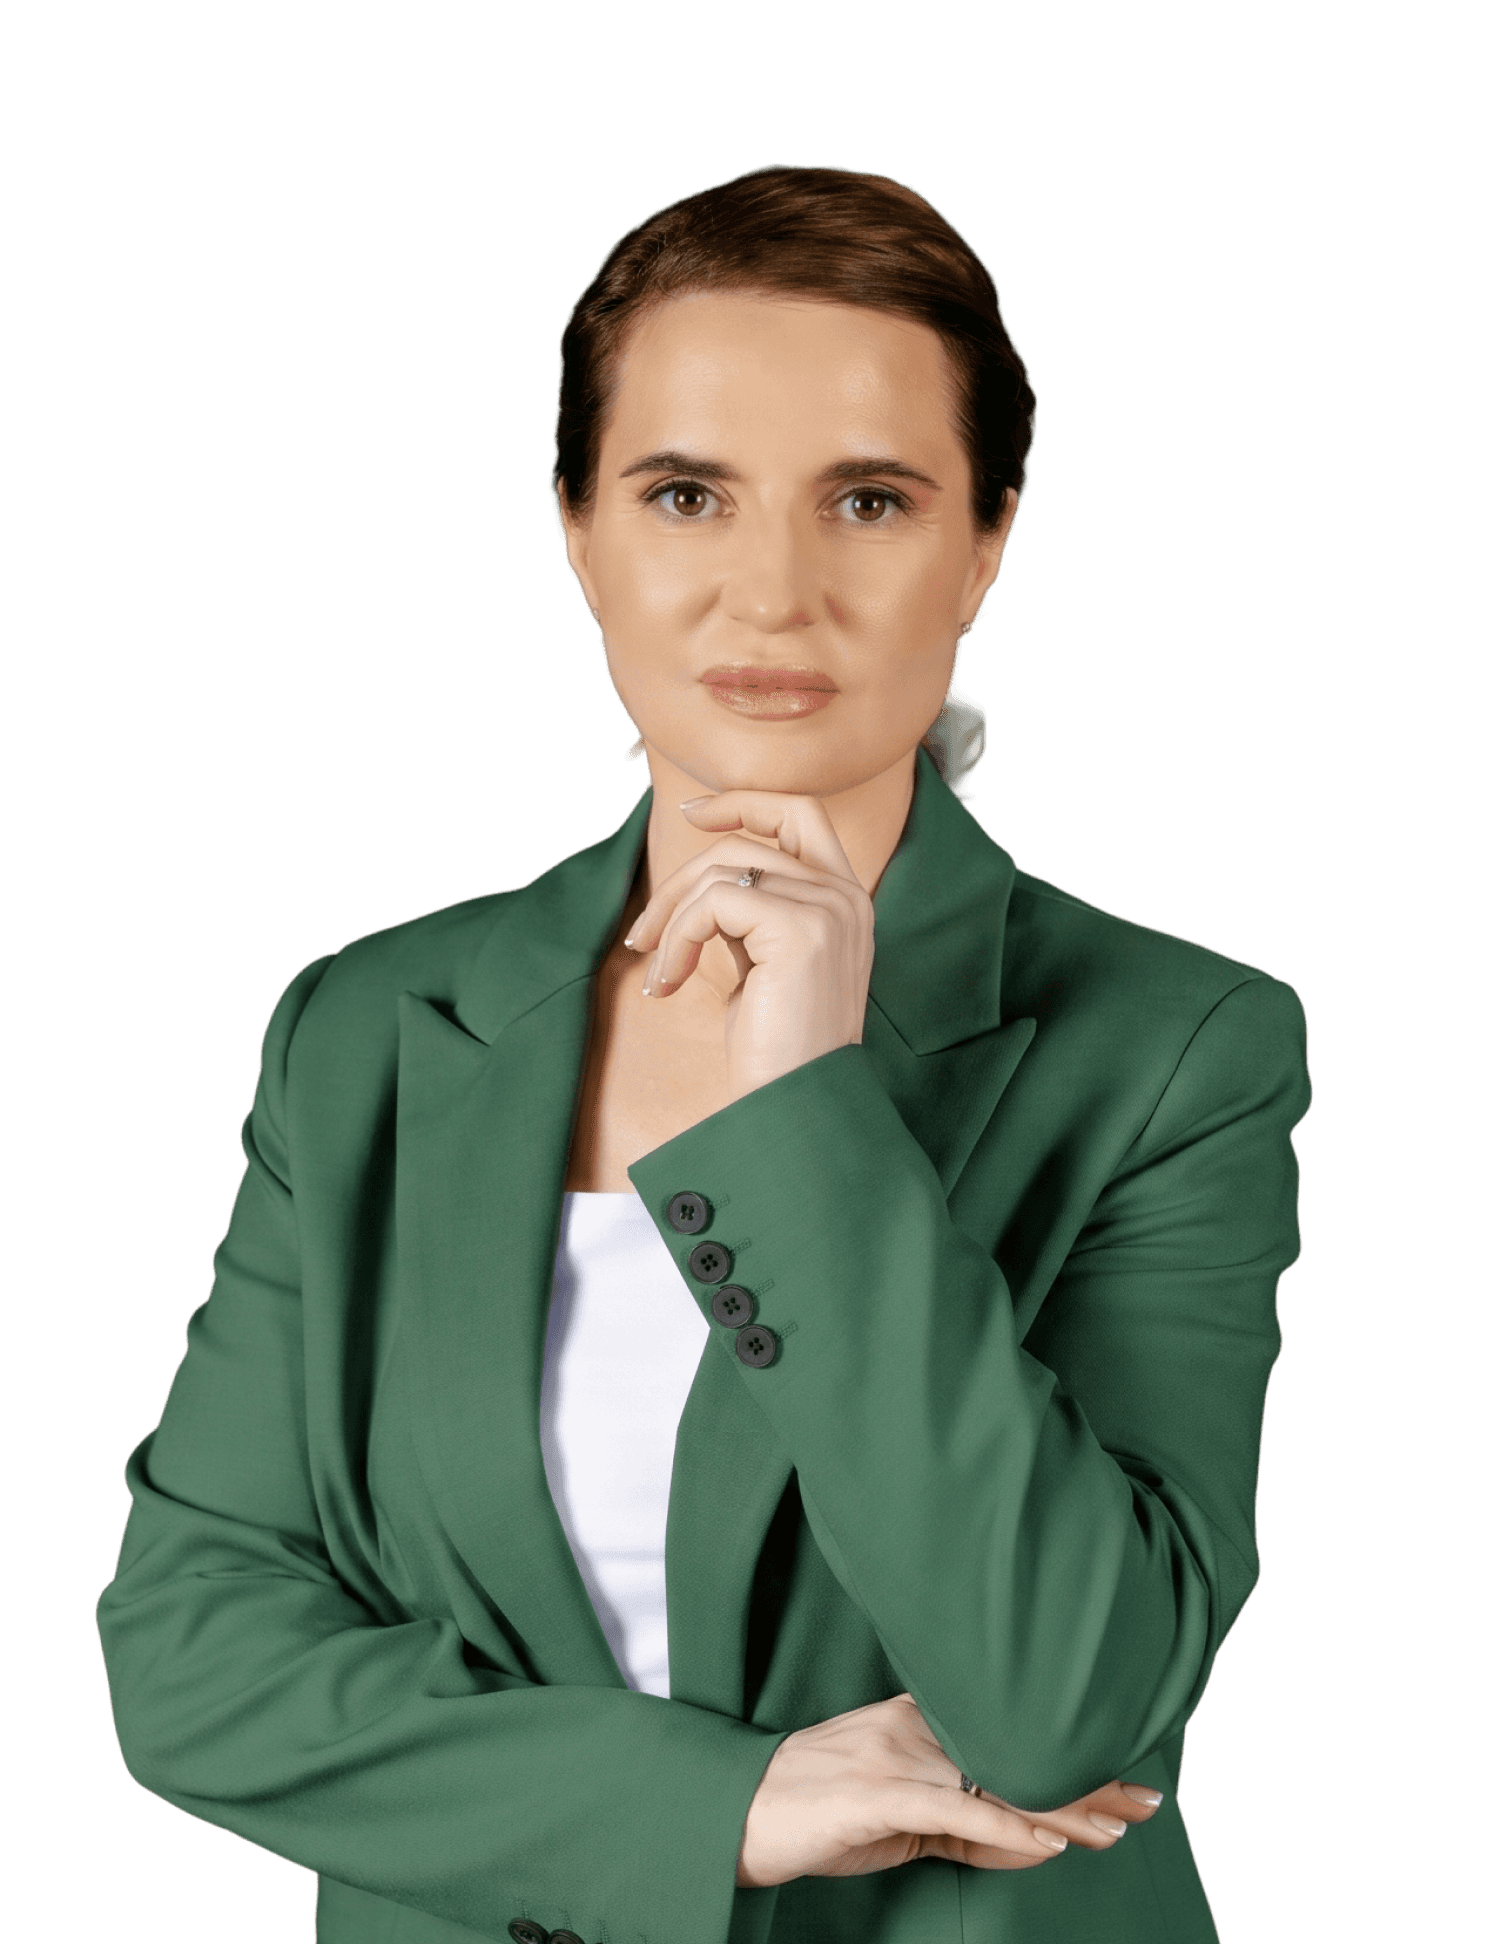
Наташа Смирнова - инвестиционный аналитик с международным опытом. Помогаю выстроить финансовую устойчивость и собрать инвестиционную систему под ваши жизненные цели.
20+ лет в финансовой индустрии
18 лет в инвестиционной аналитике
MBA одной из топ-3 бизнес-школ Канады (Schulich, York University)
Участие в IPO/SPO, сопровождение публичных сделок
Видео-визитка
Карьера:
20+ лет в финансовой индустрии
18 лет в инвестиционной аналитике
MBA одной из топ-3 бизнес-школ Канады (Schulich, York University)
Участие в IPO/SPO, сопровождение публичных сделок
Видео-визитка
Как аналитик по акциям работала
с портфельными управляющими крупнейших инвестиционных компаний мира, с сотнями миллиардов долларов под управлением
Последние 4 года в wealth management (управление частным капиталом): инвестиционная аналитика для состоятельных частных клиентов
Помогаю частным лицам разобраться
в личных финансах и сделать первые шаги в инвестициях
Курс «Система спокойного инвестора»

Важно не сколько вы зарабатываете,
а сколько у вас остаётся - из этой разницы растёт капитал.
Дисциплина сильнее эмоций: важно
не когда вы входите в рынок, а сколько
в нём остаётесь.
01
ДВА ПРАВИЛА, на которых
все держится
Финансовое благополучие - не удача, а 2 привычки.
ТРАТИТЬ МЕНЬШЕ, ЧЕМ ЗАРАБАТЫВАЕТЕ
02
ИНВЕСТИРОВАТЬ РЕГУЛЯРНО
УЖЕ ИНВЕСТИРУЕТЕ
Уже решили, что инвестировать надо.
Вопрос - как правильно и с чего начать.
Разбираем главное: зачем, сколько риска, что покупать.
Какой-то портфель уже есть, но собран хаотично - непонятно, как им управлять
и что контролировать.
Приводим портфель в порядок: убираем лишнее, добавляем нужное, настраиваем мониторинг.
Ведёте портфель сами, но по отдельным темам - облигации, крипта, альтернативы - нужны дополнительные знания.
Помогаю изучить более продвинутые инструменты на уровне, который вам уже по плечу.
Доход есть, а системы нет - не видно, куда уходят деньги и что остаётся.
Наводим порядок в основе: бюджет, цели, финансовая подушка. Фундамент, без которого инвестиции не работают.
Слышите со всех сторон, что инвестировать надо, но не понимаете - зачем это лично вам.
Разбираемся, что даёт инвестирование именно в вашей ситуации и нужно ли оно вам. Спокойно, без давления.
ДЕЛАЕТЕ ПЕРВЫЕ ШАГИ
ЗАПРОСЫ, с которыми
ко мне приходят
Где бы вы ни были сейчас, помогаю пройти путь - от порядка в деньгах до уверенного управления портфелем.
«Финансовый чекап»
Короткий чекап, чтобы узнать,
что в ваших финансах уже работает,
а что подтянуть первым. Получите конкретный план, с чего начать.
Пройти чекап
Выберите свой формат работы
Что вы получите В ИТОГЕ
Со мной вы получаете не быстрый результат, а устойчивые изменения.
ЯСНОСТЬ
Понимаете, что происходит с вашими деньгами и рынком - и почему. Информационный шум перестаёт пугать.
СИСТЕМА
Вместо хаотичных решений - понятный порядок действий, в котором всегда ясен следующий шаг.
НАПРАВЛЕНИЕ
Ваши деньги работают на конкретные жизненные цели, а не лежат без плана.
УВЕРЕННОСТЬ В РИСКЕ
Понимаете свои риски и держите курс, даже когда рынок штормит.
Не паника, а план.
СПОКОЙСТВИЕ
Деньги перестают быть источником тревоги. Появляется опора и чувство контроля над будущим.
САМОСТОЯТЕЛЬНОСТЬ
Управляете деньгами и понимаете каждое своё решение - без зависимости
от чужих подсказок.
ЭТО ДЛЯ ВАС, ЕСЛИ
Хотите видеть логику за каждым инвестиционным решением, а не получать готовые сигналы «покупай сейчас».
Нужна честная картина рисков ваших инвестиций, а не обещание удвоить капитал за пару месяцев.
Важно выстроить систему и спокойно
ее держать, а не искать чудо-метод.
Цените анализ первоисточников от аналитика с опытом, а не пересказ чужих постов.
ЧЕГО У МЕНЯ НЕ БУДЕТ
Обещаний быстро разбогатеть на паре сделок.
Готовых сигналов «покупай / продавай».
Гарантий доходности - рынок их не даёт никому.
Решений за вас: помогаю принимать их самостоятельно.
В финансовом контенте сейчас много громких обещаний - быстрые деньги, точные сигналы, гарантии. Я работаю иначе: спокойно, на фактах и вдолгую.
МОЙ ПОДХОД
Вы практикующий аналитик или только преподаёте?
Практикующий. Я работаю инвестиционным аналитиком и каждый день нахожусь в рынке. Это не теория из учебника, а ежедневная практика. А для тех, кто хочет освоить это системно,
у меня есть и обучающий курс.
Чем вы отличаетесь от финансовых блогеров?
Чем ценен ваш опыт в крупных финансовых компаниях?
Сколько лет вы сами инвестируете?
Какую доходность показывают ваши инвестиции?
Вы даёте персональные инвестиционные советы
или управляете деньгами?
Остались ещё вопросы? Напишите мне на admin@investsystem.io,
обычно я отвечаю в течение суток.
Ответы на ваши вопросы:
© 2026 Наташа Смирнова.
Все права защищены.
Информация на сайте носит справочный характер и не заменяет консультацию специалиста.
Продавец курса: Finance Sugarfree Ltd (рег. номер HE 476071), admin@investsystem.io. Условия покупки курса - в Условиях оказания услуг (публичной оферте).
Кейсы клиентов
Connect to Content
Add layers or components to make infinite auto-playing slideshows.
Результат:
В итоге мы пришли к более рациональному решению: сбалансированному портфелю, где есть акции (в том числе ростовые, но в разумной доле), а также защитные
и более стабильные компоненты, такие как облигации. Это позволило инвестору сохранить участие в росте рынков, но при этом не увеличивать риски, а балансировать их.
Решение: Мы начали с простого вопроса: где у него уже сосредоточен риск? Оказалось, что большая часть его капитала и доходов уже тесно связана с одним активом, собственным бизнесом. То есть предпринимательский риск у него
«по умолчанию» высокий, а значит, добавлять сверху ещё и максимально волатильный инвестиционный портфель - это не «смелость»,
а увеличение рисков.
Дальше я объяснила ключевую идею: инвестиционный портфель не должен увеличивать риски, он должен их балансировать. Если в бизнесе случается сложный период, именно инвестиционный портфель должен быть той частью капитала, которая: сохраняет ликвидность, снижает общий уровень стресса, даёт доход
в плохие периоды.
01
Задача: Ко мне обратился инвестор-предприниматель с запросом помочь ему собрать инвестиционный портфель. Его бизнес растёт, но вместе с ростом растёт и уровень неопределённости: выручка зависит от рынка, есть операционные риски. При этом сам инвестор считал, что раз он предприниматель и «привык
к риску», то ему нужен максимально рискованный портфель, в основном
из акций роста.
Результат:
Главным результатом стали не цифры, а спокойствие: клиентка поняла, что
и зачем она делает, и начала инвестировать регулярно, без тревоги и метаний.
Вывод: держать всё в кэше - это не отсутствие риска, а риск отстать от инфляции. Уверенность приходит не от смелости,а от понятной системы.
Решение: Мы разобрали, что «ничего не делать» - это тоже решение,
и у него есть своя цена. Деньги
на счетах не стоят на месте: инфляция год за годом съедает их покупательную способность. То есть риск был всё это время, просто незаметный, размазанный по годам.
Сначала навели порядок в основе: подтвердили финансовую подушку, отделили деньги на ближайшие цели от тех, что могут работать вдолгую.И только потом собрали первый простой диверсифицированный портфель под её горизонт
и комфортный уровень риска, без экзотики и без попыток «угадать рынок».
02
Задача: Деньги годами лежали
«в безопасности», а тихо теряли
в цене
Клиентка несколько лет держала все накопления на вкладахи в наличных. Логика понятная: «так надёжно, ничего не потеряю». Инвестиций избегала, казалось, что это сложно и рискованно, легко потерять всё.
Результат:
В итоге мы пришли к более рациональному решению: сбалансированному портфелю, где есть акции (в том числе ростовые, но в разумной доле), а также защитные
и более стабильные компоненты, такие как облигации. Это позволило инвестору сохранить участие в росте рынков, но при этом не увеличивать риски, а балансировать их.
Решение: Мы начали с простого вопроса: где у него уже сосредоточен риск? Оказалось, что большая часть его капитала и доходов уже тесно связана с одним активом, собственным бизнесом. То есть предпринимательский риск у него
«по умолчанию» высокий, а значит, добавлять сверху ещё и максимально волатильный инвестиционный портфель - это не «смелость»,
а увеличение рисков.
Дальше я объяснила ключевую идею: инвестиционный портфель не должен увеличивать риски, он должен их балансировать. Если в бизнесе случается сложный период, именно инвестиционный портфель должен быть той частью капитала, которая: сохраняет ликвидность, снижает общий уровень стресса, даёт доход
в плохие периоды.
01
Задача: Ко мне обратился инвестор-предприниматель с запросом помочь ему собрать инвестиционный портфель. Его бизнес растёт, но вместе с ростом растёт и уровень неопределённости: выручка зависит от рынка, есть операционные риски. При этом сам инвестор считал, что раз он предприниматель и «привык
к риску», то ему нужен максимально рискованный портфель, в основном
из акций роста.
Результат:
Главным результатом стали не цифры, а спокойствие: клиентка поняла, что
и зачем она делает, и начала инвестировать регулярно, без тревоги и метаний.
Вывод: держать всё в кэше - это не отсутствие риска, а риск отстать от инфляции. Уверенность приходит не от смелости,а от понятной системы.
Решение: Мы разобрали, что «ничего не делать» - это тоже решение,
и у него есть своя цена. Деньги
на счетах не стоят на месте: инфляция год за годом съедает их покупательную способность. То есть риск был всё это время, просто незаметный, размазанный по годам.
Сначала навели порядок в основе: подтвердили финансовую подушку, отделили деньги на ближайшие цели от тех, что могут работать вдолгую.И только потом собрали первый простой диверсифицированный портфель под её горизонт
и комфортный уровень риска, без экзотики и без попыток «угадать рынок».
02
Задача: Деньги годами лежали
«в безопасности», а тихо теряли
в цене
Клиентка несколько лет держала все накопления на вкладахи в наличных. Логика понятная: «так надёжно, ничего не потеряю». Инвестиций избегала, казалось, что это сложно и рискованно, легко потерять всё.
Результат:
В итоге мы пришли к более рациональному решению: сбалансированному портфелю, где есть акции (в том числе ростовые, но в разумной доле), а также защитные
и более стабильные компоненты, такие как облигации. Это позволило инвестору сохранить участие в росте рынков, но при этом не увеличивать риски, а балансировать их.
Решение: Мы начали с простого вопроса: где у него уже сосредоточен риск? Оказалось, что большая часть его капитала и доходов уже тесно связана с одним активом, собственным бизнесом. То есть предпринимательский риск у него
«по умолчанию» высокий, а значит, добавлять сверху ещё и максимально волатильный инвестиционный портфель - это не «смелость»,
а увеличение рисков.
Дальше я объяснила ключевую идею: инвестиционный портфель не должен увеличивать риски, он должен их балансировать. Если в бизнесе случается сложный период, именно инвестиционный портфель должен быть той частью капитала, которая: сохраняет ликвидность, снижает общий уровень стресса, даёт доход
в плохие периоды.
01
Задача: Ко мне обратился инвестор-предприниматель с запросом помочь ему собрать инвестиционный портфель. Его бизнес растёт, но вместе с ростом растёт и уровень неопределённости: выручка зависит от рынка, есть операционные риски. При этом сам инвестор считал, что раз он предприниматель и «привык
к риску», то ему нужен максимально рискованный портфель, в основном
из акций роста.
Результат:
Главным результатом стали не цифры, а спокойствие: клиентка поняла, что
и зачем она делает, и начала инвестировать регулярно, без тревоги и метаний.
Вывод: держать всё в кэше - это не отсутствие риска, а риск отстать от инфляции. Уверенность приходит не от смелости,а от понятной системы.
Решение: Мы разобрали, что «ничего не делать» - это тоже решение,
и у него есть своя цена. Деньги
на счетах не стоят на месте: инфляция год за годом съедает их покупательную способность. То есть риск был всё это время, просто незаметный, размазанный по годам.
Сначала навели порядок в основе: подтвердили финансовую подушку, отделили деньги на ближайшие цели от тех, что могут работать вдолгую.И только потом собрали первый простой диверсифицированный портфель под её горизонт
и комфортный уровень риска, без экзотики и без попыток «угадать рынок».
02
Задача: Деньги годами лежали
«в безопасности», а тихо теряли
в цене
Клиентка несколько лет держала все накопления на вкладахи в наличных. Логика понятная: «так надёжно, ничего не потеряю». Инвестиций избегала, казалось, что это сложно и рискованно, легко потерять всё.
Результат:
Инвестор сохранил то, что ему нравится, а именно участие
в отдельных историях роста,
но перестал зависеть от одной-двух ставок и начал принимать решения
на анализе, а не на азарте.
Вывод: отдельные акции в портфеле - это нормально, если за ними стоит анализ и дисциплина, а не погоня за хайпом. Сильный портфель - это система,а не коллекция случайных идей.
Решение: Я применила тот же подход, что и в профессиональном анализе акций: отделить реальную бизнес-историю от хайпа. По каждой позиции разобрали, на чём держится тезис, какие у компании риски и насколько цена уже отражает ожидания. Часть идей оказалась обоснованной, часть эмоциональной покупкой на пике внимания.
Дальше выстроили структуру «ядро + спутники»: широко диверсифицированное ядро, которое отвечает за устойчивость, и ограниченная доля под отдельные акции отобранные осознанно, а не по шуму в новостях.03
Задача: Портфель из «горячих» идей превратили в систему с обоснованным отбором. Опытный инвестор пришёл с портфелем, собранным из ярких идей: несколько модных техов, пара историй «по совету» и крупная ставка на компанию, которая была у всех на слуху. База у него крепкая: есть подушка, нет долгов, но портфель напоминал набор отдельных пари, а не структуру.
20+ лет в финансовой индустрии
18 лет в инвестиционной аналитике
MBA одной из топ-3 бизнес-школ Канады (Schulich, York University)
Участие в IPO/SPO, сопровождение публичных сделок
Наташа Смирнова - инвестиционный аналитик
с международным опытом. Помогаю выстроить финансовую устойчивость и собрать инвестиционную систему под ваши жизненные цели.
Видео-визитка
Управляйте деньгами
системно
ДЕЛАЕТЕ ПЕРВЫЕ ШАГИ
Доход есть, а системы нет - не видно, куда уходят деньги
и что остаётся.
Наводим порядок в основе: бюджет, цели, финансовая подушка. Фундамент, без которого инвестиции не работают.
Слышите со всех сторон, что инвестировать надо,
но не понимаете - зачем это лично вам.
Разбираемся, что даёт инвестирование именно в вашей ситуации и нужно ли оно вам. Спокойно, без давления.

УЖЕ ИНВЕСТИРУЕТЕ
Уже решили, что инвестировать надо.
Вопрос - как правильно и с чего начать.
Разбираем главное: зачем, сколько риска, что покупать.
Какой-то портфель уже есть, но собран хаотично - непонятно, как им управлять и что контролировать.
Приводим портфель в порядок: убираем лишнее, добавляем нужное, настраиваем мониторинг.
Ведёте портфель сами, но по отдельным темам - облигации, крипта, альтернативы - нужны дополнительные знания.
Помогаю изучить более продвинутые инструменты на уровне, который вам уже по плечу.

ЗАПРОСЫ, с которыми ко мне приходят
Финансовое благополучие - не удача, а 2 привычки.
Где бы вы ни были сейчас, помогаю пройти путь - от порядка в деньгах до уверенного управления портфелем.
Курс «Система спокойного инвестора»
Как аналитик по акциям работала с портфельными управляющими крупнейших инвестиционных компаний мира, с сотнями миллиардов долларов под управлением
Последние 4 года в wealth management (управление частным капиталом): инвестиционная аналитика для состоятельных частных клиентов
Помогаю частным лицам разобраться в личных финансах и сделать первые шаги в инвестициях
ДВА ПРАВИЛА, на которых все держится
Карьера:
01
ТРАТИТЬ МЕНЬШЕ, ЧЕМ ЗАРАБАТЫВАЕТЕ
Важно не сколько вы зарабатываете, а сколько у вас остаётся - из этой разницы растёт капитал.
02
ИНВЕСТИРОВАТЬ РЕГУЛЯРНО
Дисциплина сильнее эмоций: важно не когда вы входите
в рынок, а сколько в нём остаётесь.
«Финансовый чекап»
Пройти чекап
ico
Попробовать - бесплатно
Делаете первые шаги
Помогает уточнить свой запрос и стартовую точку - и понять, что подойдёт именно вам.
Финансовый чекап
9-11 вопросов - и вы видите свой этап и план на 30 дней
Бесплатно
Разобраться и выстроить систему
Делаете первые шаги
Уже инвестируете
Когда хотите понять всё по порядку - самостоятельно, в своём темпе.
Курс «Система спокойного инвестора»
Собрать первый портфель и понять рынок без паники
249 EUR
Семимодульный курс, который собирает всю картину инвестиций в единую систему. Сначала - зачем инвестировать именно вам и какой уровень риска вам подходит. Дальше разбираете основные классы активов: акции, облигации, альтернативные инструменты - что это, как работает и кому подходит. Отдельно - как на рынок влияет экономика, как держать портфель в балансе и как уверенно совершить первую сделку. На выходе у вас не разрозненные знания, а целостная система.
Продвинутый курс по инвестициям
Глубже в стратегии и инструменты для тех, кто уже инвестирует
Скоро
Курс по криптоактивам
Разобраться в крипте спокойно и без хайпа
Скоро
Персональная работа
Уже инвестируете
Индивидуально
Самый глубокий формат: работаю с вами лично и погружаюсь именно в ваш случай.
Беру немного клиентов, чтобы разбирать каждого основательно.
Чтобы записаться, напишите мне на admin@investsystem.io
Личная консультация - 60 мин
Разобрать ваш конкретный вопрос один на один
500 EUR
Разбираем вашу ситуацию один на один: цели, риск-профиль, структуру портфеля по классам активов. Решения по конкретным бумагам вы принимаете сами. Отвечаю предметно, с опорой на международный опыт в инвестиционной аналитике, без общих слов. Формат для тех, кому нужен не курс, а экспертный ответ на свою ситуацию.
Разбор инвестиционного портфеля
Глубоко пройтись по вашим активам и собрать их в систему под ваши цели
2000 EUR
Выберите свой формат работы
Короткий чекап, чтобы узнать, что в ваших финансах уже работает, а что подтянуть первым. Получите конкретный план, с чего начать.
Ответы на ваши вопросы:
Вы практикующий аналитик или только преподаёте?
Практикующий. Я работаю инвестиционным аналитиком и каждый день нахожусь в рынке. Это не теория из учебника, а ежедневная практика. А для тех, кто хочет освоить это системно, у меня есть и обучающий курс.
Чем вы отличаетесь от финансовых блогеров?
Чем ценен ваш опыт в крупных финансовых компаниях?
Сколько лет вы сами инвестируете?
Какую доходность показывают ваши инвестиции?
Вы даёте персональные инвестиционные советы
или управляете деньгами?
Остались ещё вопросы? Напишите мне на admin@investsystem.io, обычно я отвечаю в течение суток.
© 2026 Наташа Смирнова.
Все права защищены.
Информация на сайте носит справочный характер и не заменяет консультацию специалиста.
Продавец курса: Finance Sugarfree Ltd (рег. номер HE 476071), admin@investsystem.io. Условия покупки курса - в Условиях оказания услуг (публичной оферте).
ВИДЕО-ВИЗИТКА
мой подход
и ценности
~ 3 минуты просмотра

МОЙ ПОДХОД
В финансовом контенте сейчас много громких обещаний - быстрые деньги, точные сигналы, гарантии. Я работаю иначе: спокойно, на фактах и вдолгую.
ЭТО ДЛЯ ВАС, ЕСЛИ
Хотите видеть логику за каждым инвестиционным решением, а не получать готовые сигналы «покупай сейчас».
Нужна честная картина рисков ваших инвестиций,
а не обещание удвоить капитал за пару месяцев.
Важно выстроить систему и спокойно ее держать,
а не искать чудо-метод.
Цените анализ первоисточников от аналитика с опытом,
а не пересказ чужих постов.
Обещаний быстро разбогатеть на паре сделок.
Готовых сигналов «покупай / продавай».
Гарантий доходности - рынок их не даёт никому.
Решений за вас: помогаю принимать их самостоятельно.
ЧЕГО У МЕНЯ НЕ БУДЕТ
01
Задача: Ко мне обратился инвестор-предприниматель с запросом помочь ему собрать инвестиционный портфель. Его бизнес растёт, но вместе с ростом растёт и уровень неопределённости: выручка зависит от рынка, есть операционные риски. При этом сам инвестор считал, что раз он предприниматель и «привык к риску», то ему нужен максимально рискованный портфель, в основном из акций роста.
Результат:
В итоге мы пришли к более рациональному решению: сбалансированному портфелю, где есть акции (в том числе ростовые, но в разумной доле), а также защитные
и более стабильные компоненты, такие как облигации. Это позволило инвестору сохранить участие в росте рынков, но при этом не увеличивать риски, а балансировать их.
Решение: Мы начали с простого вопроса: где у него уже сосредоточен риск? Оказалось, что большая часть его капитала и доходов уже тесно связана с одним активом, собственным бизнесом. То есть предпринимательский риск у него «по умолчанию» высокий, а значит, добавлять сверху ещё и максимально волатильный инвестиционный портфель - это не «смелость», а увеличение рисков.
Дальше я объяснила ключевую идею: инвестиционный портфель не должен увеличивать риски, он должен их балансировать. Если в бизнесе случается сложный период, именно инвестиционный портфель должен быть той частью капитала, которая: сохраняет ликвидность, снижает общий уровень стресса, даёт доход в плохие периоды.
Результат:
Главным результатом стали не цифры, а спокойствие: клиентка поняла, что и зачем она делает, и начала инвестировать регулярно, без тревоги и метаний.
Вывод: держать всё в кэше - это не отсутствие риска, а риск отстать от инфляции. Уверенность приходит не от смелости, а от понятной системы.02
Задача: Деньги годами лежали «в безопасности», а тихо теряли в цене
Клиентка несколько лет держала все накопления на вкладах и в наличных. Логика понятная: «так надёжно, ничего не потеряю». Инвестиций избегала, казалось, что это сложно и рискованно, легко потерять всё.Решение: Мы разобрали, что «ничего не делать» - это тоже решение, и у него есть своя цена. Деньги на счетах не стоят на месте: инфляция год за годом съедает их покупательную способность. То есть риск был всё это время, просто незаметный, размазанный по годам.
Сначала навели порядок в основе: подтвердили финансовую подушку, отделили деньги на ближайшие цели от тех, что могут работать вдолгую. И только потом собрали первый простой диверсифицированный портфель под её горизонт и комфортный уровень риска, без экзотики и без попыток «угадать рынок».Результат:
Инвестор сохранил то, что ему нравится, а именно участие в отдельных историях роста, но перестал зависеть от одной-двух ставок и начал принимать решения на анализе, а не на азарте.
Вывод: отдельные акции в портфеле - это нормально, если за ними стоит анализ и дисциплина, а не погоня за хайпом. Сильный портфель - это система, а не коллекция случайных идей.03
Задача: Портфель из «горячих» идей превратили в систему с обоснованным отбором. Опытный инвестор пришёл с портфелем, собранным из ярких идей: несколько модных техов, пара историй «по совету» и крупная ставка на компанию, которая была у всех на слуху. База у него крепкая: есть подушка, нет долгов, но портфель напоминал набор отдельных пари, а не структуру.
Решение: Я применила тот же подход, что и в профессиональном анализе акций: отделить реальную бизнес-историю от хайпа. По каждой позиции разобрали, на чём держится тезис, какие у компании риски и насколько цена уже отражает ожидания. Часть идей оказалась обоснованной, часть эмоциональной покупкой на пике внимания.
Дальше выстроили структуру «ядро + спутники»: широко диверсифицированное ядро, которое отвечает за устойчивость, и ограниченная доля под отдельные акции отобранные осознанно, а не по шуму в новостях.
Кейсы клиентов
Что вы получите В ИТОГЕ
Со мной вы получаете не быстрый результат, а устойчивые изменения.
ЯСНОСТЬ
Понимаете, что происходит с вашими деньгами и рынком - и почему. Информационный шум перестаёт пугать.
СИСТЕМА
Вместо хаотичных решений - понятный порядок действий, в котором всегда ясен следующий шаг.
НАПРАВЛЕНИЕ
Ваши деньги работают на конкретные жизненные цели, а не лежат без плана.
УВЕРЕННОСТЬ В РИСКЕ
Понимаете свои риски и держите курс, даже когда рынок штормит.
Не паника, а план.
СПОКОЙСТВИЕ
Деньги перестают быть источником тревоги. Появляется опора и чувство контроля над будущим.
САМОСТОЯТЕЛЬНОСТЬ
Управляете деньгами и понимаете каждое своё решение - без зависимости
от чужих подсказок.